รายรับรายจ่าย น่ารัก :Moneypod
โดย Emptystate AI
4.9
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.9
- ราคา
- Free
- ดาวน์โหลด
- 100.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
 วิเคราะห์โดย Getfullapps
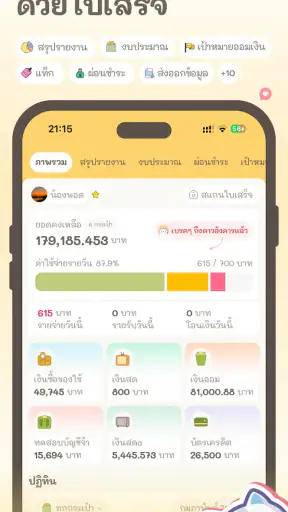
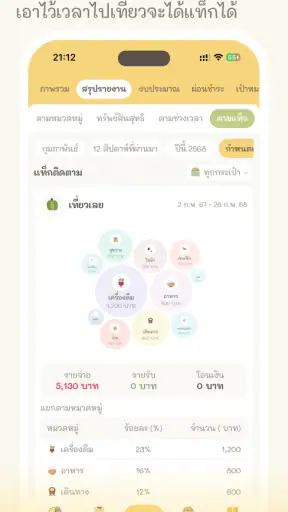
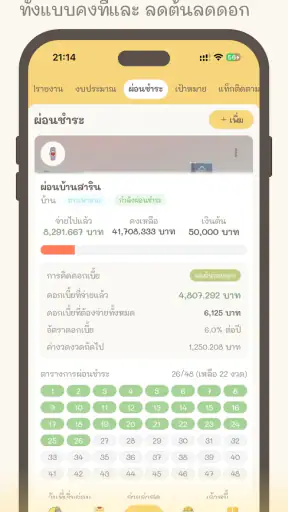
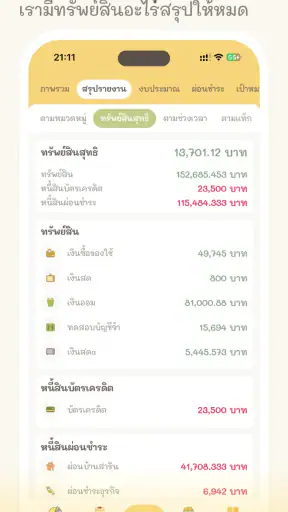
ถ้าคุณอยากเริ่มจัดการเงินแบบไม่รู้สึกเหมือนกำลังทำบัญชี รายรับรายจ่าย น่ารัก :Moneypod เป็นแอปการเงินที่ฉันมองว่าน่าเริ่มต้นมากที่สุดตัวหนึ่ง จุดเด่นของมันไม่ใช่การทำให้เรื่องเงินซับซ้อนขึ้น แต่คือการเปลี่ยนการจดค่าใช้จ่ายให้เป็นงานสั้น ๆ ที่ทำได้ระหว่างวัน โดยมีเครื่องมือสำหรับสแกนใบเสร็จ บันทึกรายรับรายจ่าย วางงบประมาณ ตั้งเป้าหมายออมเงิน และดูรายงานในที่เดียว
หลังจากลองใช้งานในมุมของคนที่ต้องติดตามค่าใช้จ่ายประจำวัน ฉันรู้สึกว่าแอปนี้เหมาะกับคนที่เคยดาวน์โหลดแอปบัญชีรายรับรายจ่ายแล้วเลิกใช้ เพราะขั้นตอนเยอะหรือหน้าตาดูจริงจังเกินไป ความน่ารักของ Moneypod ไม่ได้มีไว้แค่ตกแต่ง แต่ช่วยลดความรู้สึกว่าการเปิดดูเงินเป็นเรื่องน่าเครียด อย่างไรก็ตาม มันยังไม่ใช่คำตอบสำหรับทุกคน โดยเฉพาะคนที่ต้องการระบบบัญชีละเอียดระดับธุรกิจหรือการวิเคราะห์การเงินซับซ้อน
ประสบการณ์ใช้งานที่ทำให้การจดเงินไม่หนักเกินไป
ฉันจะเริ่มจากจุดที่ทำให้การจดเงินอยู่ในชีวิตประจำวันได้จริง ไม่ใช่แค่ช่วงแรกที่ยังมีแรงตั้งใจ โดยเน้นการเลือกจังหวะบันทึกและขอบเขตข้อมูลที่พอดีกับตัวเอง จากนั้นหัวข้อถัดไปจะช่วยให้เห็นว่าการทดลองแบบเล็ก ๆ บอกอะไรได้บ้างก่อนตัดสินใจใช้ต่อ
เริ่มจากการบันทึกที่เร็วและเป็นธรรมชาติ
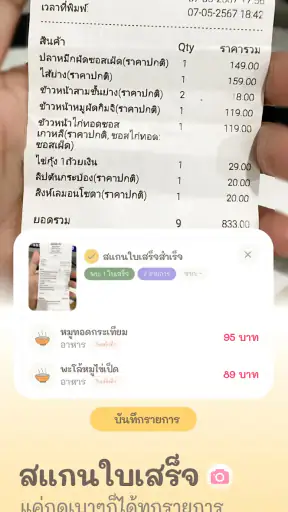
สิ่งที่ฉันให้คะแนนสูงคือแนวคิดการทำให้การบันทึกเกิดขึ้นได้ทันทีหลังจ่ายเงิน แทนที่จะปล่อยให้ใบเสร็จสะสมแล้วค่อยย้อนนึกตอนสิ้นเดือน การมีตัวเลือกสแกนใบเสร็จช่วยลดการพิมพ์ โดยเฉพาะวันที่ซื้อของหลายอย่างหรือมีรายละเอียดราคาเยอะ วิธีนี้เหมาะกับคนที่รู้ตัวว่ามักลืมรายการเล็ก ๆ เช่น เครื่องดื่ม ค่าขนม หรือของใช้จุกจิก เพราะรายการเล็กเหล่านี้รวมกันแล้วส่งผลกับงบได้มากกว่าที่คิด
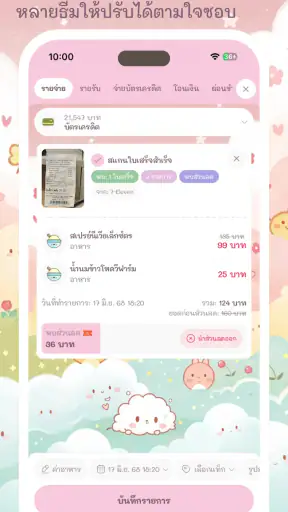
ฉันแนะนำให้ใช้การสแกนเป็นจุดเริ่มต้น แต่ควรตรวจรายละเอียดทุกครั้งก่อนบันทึกจริง การอ่านตัวเลขจากใบเสร็จอาจไม่สมบูรณ์เมื่อกระดาษยับ แสงน้อย ตัวอักษรจาง หรือใบเสร็จมีรูปแบบแปลก ๆ นี่เป็นขั้นตอนเล็ก ๆ ที่หลายคนมองข้าม แต่ช่วยป้องกันยอดผิดและทำให้รายงานปลายเดือนน่าเชื่อถือขึ้น ถ้าซื้อของหลายหมวดในใบเสร็จเดียว การแยกตรวจรายการก็มีประโยชน์กว่าการปล่อยให้ยอดรวมไปอยู่ในหมวดเดียว
งบประมาณช่วยให้เห็นปัญหาก่อนเงินหมด
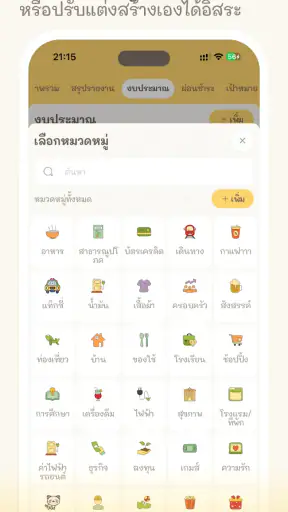
การตั้งงบประมาณใน Moneypod มีประโยชน์ที่สุดเมื่อใช้เป็นสัญญาณเตือนใจ ไม่ใช่กฎที่ทำให้รู้สึกผิด ฉันมองว่าควรเริ่มจากหมวดที่ควบคุมได้จริง เช่น อาหารนอกบ้าน ของใช้ส่วนตัว หรือความบันเทิง แล้วตั้งวงเงินที่อิงจากพฤติกรรมจริง ไม่ใช่ตัวเลขที่ดูดีแต่ทำไม่ได้ หากตั้งต่ำเกินไป คุณอาจเลิกดูแอปเพราะรู้สึกว่าตัวเองทำไม่สำเร็จตั้งแต่ต้น
เคล็ดลับที่ฉันชอบคืออย่าตั้งงบทุกหมวดพร้อมกันในวันแรก ให้เลือกหมวดที่ทำให้เงินรั่วชัดที่สุดก่อน จากนั้นดูว่าการแจ้งเตือนหรือภาพรวมช่วยให้ตัดสินใจดีขึ้นหรือไม่ วิธีนี้ทำให้แอปกลายเป็นเครื่องมือช่วยคิด ไม่ใช่ภาระที่ต้องกรอกข้อมูลจำนวนมาก การดูยอดคงเหลือของงบก่อนออกไปซื้อของยังช่วยให้ตัดสินใจได้ตรงไปตรงมาว่า ควรซื้อวันนี้หรือเลื่อนไปก่อน
บทความที่น่าสนใจให้อ่านต่อ
เป้าหมายออมเงินทำให้การเก็บเงินมีภาพที่จับต้องได้
คนจำนวนมากไม่ได้ขาดวินัยเพราะไม่อยากออม แต่เพราะเป้าหมายกว้างเกินไป คำว่า “อยากมีเงินเก็บ” อาจไม่ชัดเท่ากับการตั้งเป้าหมายสำหรับค่าใช้จ่ายบางอย่าง การมีส่วนสำหรับเป้าหมายออมเงินทำให้คุณแยกความตั้งใจออกจากเงินที่ใช้ในชีวิตประจำวันได้ง่ายขึ้น ฉันพบว่าวิธีนี้เหมาะกับเป้าหมายระยะสั้นหรือเป้าหมายที่ต้องการแรงกระตุ้นเป็นระยะ
ข้อควรระวังคืออย่ามองตัวเลขเป้าหมายเป็นเงินที่พร้อมใช้ทันที หากเงินออมอยู่ในบัญชีธนาคารหรือช่องทางอื่น คุณควรบันทึกการโอนให้เป็นระบบ เพื่อไม่ให้เข้าใจผิดว่าเงินก้อนเดียวกันมีอยู่ทั้งในยอดใช้จ่ายและยอดออม การใช้แอปอย่างแม่นยำจึงไม่ได้ขึ้นอยู่กับหน้าตาเพียงอย่างเดียว แต่ขึ้นอยู่กับวินัยในการบันทึกการย้ายเงินด้วย
รายงานมีประโยชน์เมื่อใช้ถามคำถามที่ถูกต้อง
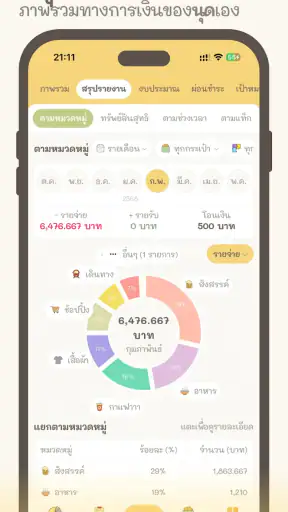
รายงานสรุปไม่ควรเป็นเพียงหน้าที่เปิดดูแล้วปิดไป ฉันแนะนำให้ใช้มันตอบคำถามเฉพาะ เช่น เดือนนี้ค่าอาหารเพิ่มเพราะมื้อไหน หรือหมวดใดกินงบมากกว่าที่คาด การดูภาพรวมแบบนี้ช่วยให้คุณเปลี่ยนจากการรู้ว่า “เงินหายไปไหน” เป็นการรู้ว่า “ครั้งหน้าควรปรับอะไร”
ในทางปฏิบัติ การตรวจรายงานสัปดาห์ละครั้งมักทำได้จริงกว่าการรอถึงสิ้นเดือน เพราะยังจำเหตุผลของรายการต่าง ๆ ได้อยู่ หากพบค่าใช้จ่ายที่ไม่จำเป็น การแก้พฤติกรรมในสัปดาห์ถัดไปก็ทำได้ทันที นี่คือจุดที่แอปบันทึกเงินมีข้อได้เปรียบเหนือการจดในสมุด เพราะข้อมูลที่บันทึกไว้สามารถมองย้อนกลับเป็นรูปแบบได้ง่ายกว่า
สถานการณ์ใช้งานจริง: วันที่ต้องคุมเงินหลายเรื่องพร้อมกัน
ลองนึกภาพวันที่คุณเดินทางไปทำงาน ซื้อกาแฟ แวะซูเปอร์มาร์เก็ต และจ่ายบิลบางอย่าง หากจดทุกอย่างลงสมุดในตอนกลางคืน คุณอาจจำยอดไม่ได้หรือข้ามรายการไปเลย ใน Moneypod คุณสามารถบันทึกทันทีหลังแต่ละรายการ ใช้การสแกนกับใบเสร็จที่มีหลายบรรทัด แล้วกลับมาดูภาพรวมช่วงพักกลางวันหรือก่อนนอน
เมื่อถึงช่วงกลางเดือน คุณอาจพบว่าค่าใช้จ่ายที่ดูเล็กน้อยในแต่ละวันกำลังเบียดงบหมวดอื่น จากนั้นจึงลดรายการที่ไม่จำเป็นในวันที่เหลือ การทำเช่นนี้มีประโยชน์กว่าการรอให้เงินเหลือน้อยแล้วค่อยสงสัยว่าเกิดอะไรขึ้น สำหรับฉัน นี่คือความแข็งแรงที่แท้จริงของแอป: มันช่วยสร้างจังหวะตรวจเงินสั้น ๆ ที่ทำซ้ำได้
สิ่งที่ทำให้แอปนี้แตกต่างจากทางเลือกทั่วไป
เมื่อเทียบกับการใช้โน้ตในโทรศัพท์ Moneypod ให้โครงสร้างที่ชัดกว่า เพราะรายการไม่ได้กองรวมกันเป็นข้อความยาว ๆ และมีงบประมาณ เป้าหมาย รวมถึงรายงานช่วยต่อยอด การใช้สเปรดชีตยังยืดหยุ่นกว่าในด้านสูตรและการจัดหมวด แต่ต้องตั้งโครงสร้างเองและต้องมีวินัยมากกว่า สำหรับคนที่ต้องการเริ่มเร็ว แอปนี้ลดงานเตรียมระบบได้มาก
ส่วนแอปธนาคารเหมาะกับการดูธุรกรรมที่เกิดขึ้นจริงและยอดคงเหลือ แต่การจัดหมวดหรือการมองเป้าหมายการออมอาจไม่ตรงกับวิธีคิดส่วนตัวของคุณเสมอไป Moneypod จึงเหมาะกับการบันทึกมุมมองของผู้ใช้เอง โดยเฉพาะเงินสด รายการเล็ก ๆ หรือค่าใช้จ่ายที่อยากจัดกลุ่มแบบเฉพาะตัว การใช้คู่กับแอปธนาคารอาจมีประโยชน์กว่าการพยายามให้เครื่องมือเดียวทำทุกอย่าง
ข้อจำกัดที่ควรรู้ก่อนฝากความหวังไว้กับแอป
ข้อจำกัดสำคัญคือคุณภาพของข้อมูลยังขึ้นกับการบันทึกของคุณ หากลืมลงรายการหรือใส่หมวดผิด รายงานก็จะสะท้อนข้อมูลที่ไม่สมบูรณ์ ฟังก์ชันสแกนช่วยลดแรงพิมพ์ แต่ไม่ได้แทนที่การตรวจสอบทั้งหมด คนที่ต้องการระบบอัตโนมัติซึ่งดึงรายการจากบัญชีหรือบัตรมาให้ครบโดยไม่ต้องแตะอะไร อาจรู้สึกว่าแนวทางของแอปนี้ต้องลงมือมากกว่าที่คาด
อีกเรื่องคือความน่ารักอาจไม่เหมาะกับคนที่ชอบอินเทอร์เฟซเรียบเข้มและข้อมูลแน่นแบบเครื่องมือการเงินมืออาชีพ หากคุณจัดการรายรับหลายทาง มีค่าใช้จ่ายเป็นชุด หรือจำเป็นต้องทำรายงานเพื่อธุรกิจ คุณอาจต้องใช้สเปรดชีตหรือซอฟต์แวร์บัญชีที่ควบคุมรายละเอียดได้มากกว่า Moneypod เหมาะกับการเงินส่วนบุคคล ไม่ใช่ระบบบัญชีสำหรับกิจการ
แอปดาวน์โหลดได้ฟรี แต่มีการซื้อภายในแอปตั้งแต่ ฿29.00 ถึง ฿799.00 ต่อรายการ ดังนั้นก่อนใช้งานต่อเนื่อง ฉันแนะนำให้ตรวจว่าฟังก์ชันที่คุณต้องการอยู่ในส่วนใด และตัดสินใจก่อนผูกการใช้งานเข้ากับฟีเจอร์เสริม ค่าใช้จ่ายลักษณะนี้ไม่ใช่ปัญหาสำหรับทุกคน แต่ควรพิจารณาให้เหมาะกับวิธีใช้ของตัวเอง โดยเฉพาะคนที่ต้องการเครื่องมือฟรีทั้งหมด
เหมาะกับใคร และใครควรเลือกทางอื่น
ฉันแนะนำ Moneypod ให้กับนักเรียน นักศึกษา คนเริ่มทำงาน หรือใครก็ตามที่อยากรู้พฤติกรรมการใช้เงินโดยไม่ต้องเรียนบัญชีมาก่อน คนที่ชอบเห็นเป้าหมายเป็นภาพและต้องการแรงจูงใจจากการติดตามความคืบหน้าก็น่าจะเข้ากับแนวทางนี้ได้ดี รวมถึงคนที่เคยล้มเลิกการจดเงินเพราะแอปเดิมดูจริงจังหรือใช้เวลานานเกินไป
ในทางกลับกัน คนที่มีรายรับจากหลายแหล่ง ต้องแบ่งเงินให้ครอบครัวหลายคน หรือต้องการกระทบยอดกับธุรกรรมธนาคารอย่างละเอียด ควรทดลองให้แน่ใจก่อนว่าโครงสร้างของแอปตอบโจทย์หรือไม่ หากเป้าหมายหลักคือการทำบัญชีธุรกิจ การออกใบแจ้งหนี้ หรือการคำนวณภาษี แอปการเงินส่วนบุคคลนี้ไม่ควรเป็นเครื่องมือหลัก
สำหรับเด็กเล็ก แอปมีการจัดประเภทอายุ 3+ แต่ผู้ปกครองควรใช้โอกาสนี้สอนเรื่องการแยกความจำเป็นกับความอยากมากกว่าปล่อยให้เด็กกดบันทึกตัวเลขเพียงอย่างเดียว ส่วนผู้ใช้ระบบปฏิบัติการรุ่นเก่า ควรตรวจว่าเครื่องรองรับขั้นต่ำระดับ 9 ก่อนติดตั้ง เพื่อหลีกเลี่ยงปัญหาใช้งานไม่ได้ตั้งแต่ต้น
ข้อมูลพื้นฐานและความน่าเชื่อถือจากการใช้งานจริง
แอปนี้พัฒนาโดย Emptystate AI และเปิดตัวเมื่อ 19 มี.ค. 2565 ปัจจุบันอยู่ที่เวอร์ชัน 3.35.0 ซึ่งทำให้เห็นว่าเป็นผลิตภัณฑ์ที่มีการเดินหน้าต่อเนื่อง ไม่ใช่แอปที่เพิ่งเข้ามาทดลองตลาดแล้วปล่อยทิ้งไว้ ฉันยังมองว่าตัวเลขการตอบรับจากผู้ใช้ช่วยเพิ่มความมั่นใจได้ โดยมีค่าเฉลี่ย 4.9 จากราว 11K ratings และมียอดติดตั้งมากกว่า 100K ครั้ง
อย่างไรก็ดี ตัวเลขเหล่านี้ไม่ควรใช้แทนการทดลองด้วยตัวเอง เพราะประสบการณ์ของแต่ละคนขึ้นกับรูปแบบการเงินและโทรศัพท์ที่ใช้ สิ่งที่ควรทำคือเริ่มจากรายการในชีวิตประจำวันไม่กี่วัน ลองสแกนใบเสร็จ ตั้งงบเพียงหนึ่งหมวด และดูว่าคุณกลับมาเปิดรายงานจริงหรือไม่ ถ้าทำได้โดยไม่รู้สึกฝืน แอปก็มีโอกาสกลายเป็นนิสัยที่ช่วยคุณได้
คำตัดสินสำหรับคนที่กำลังตัดสินใจ
โดยรวมแล้ว รายรับรายจ่าย น่ารัก :Moneypod เป็นแอปการเงินที่มีจุดยืนชัด: ทำให้การติดตามเงินเป็นเรื่องเข้าถึงง่ายและน่าเปิดใช้งานต่อเนื่อง จุดแข็งอยู่ที่การรวมการบันทึก การสแกนใบเสร็จ งบประมาณ เป้าหมายออมเงิน และรายงานไว้ในประสบการณ์เดียวกัน โดยไม่ทำให้ผู้เริ่มต้นรู้สึกว่าต้องเข้าใจศัพท์ทางการเงินก่อน
ฉันไม่แนะนำให้มองมันเป็นผู้จัดการการเงินอัตโนมัติเต็มรูปแบบ และไม่ควรใช้แทนเครื่องมือบัญชีเมื่อความต้องการของคุณซับซ้อน แต่ถ้าคุณต้องการคำตอบที่ชัดขึ้นว่าเงินในแต่ละเดือนถูกใช้กับอะไร และอยากเริ่มเปลี่ยนพฤติกรรมจากข้อมูลจริง การบันทึกอย่างสม่ำเสมอสำคัญกว่าการตั้งค่าที่สมบูรณ์แบบ นั่นคือเหตุผลที่ฉันคิดว่าแอปนี้เหมาะกับคนทั่วไปมากกว่าระบบที่ทรงพลังแต่ถูกเปิดใช้เพียงไม่กี่วัน
สำหรับฉัน Moneypod คุ้มค่าที่จะลองในฐานะเครื่องมือสร้างนิสัย หากคุณยอมตรวจรายการหลังสแกนและกลับมาดูรายงานเป็นระยะ คุณจะได้มากกว่าแค่ยอดรวมรายรับรายจ่าย แต่จะเริ่มเห็นรูปแบบการใช้เงินของตัวเอง และนั่นคือจุดเริ่มต้นที่เป็นรูปธรรมที่สุดของการคุมงบและออมเงินให้ได้จริง
เริ่มทดลองอย่างไรให้รู้ว่าเข้ากับชีวิตประจำวันหรือไม่
ถ้าฉันเพิ่งติดตั้งแอปนี้ ฉันจะไม่พยายามย้ายประวัติการเงินทั้งหมดเข้ามาในวันแรก แต่จะเริ่มจากรายการใหม่ตั้งแต่วันนี้ แล้วใช้ช่วงทดลองเพื่อดูว่าจังหวะการบันทึกแบบไหนทำได้จริง ระหว่างจดทันทีหลังซื้อกับรวบรวมใบเสร็จแล้วสแกนตอนกลับถึงบ้าน วิธีนี้ทำให้เห็นจุดติดขัดของตัวเองก่อนจะลงทุนเวลาไปกับการตั้งค่าระบบใหญ่ และช่วยให้ตัดสินใจได้จากพฤติกรรมจริง ไม่ใช่ความตั้งใจตอนเริ่มต้น
ในสัปดาห์แรก ฉันจะเลือกหมวดที่มีรายการบ่อยเพียงหมวดเดียว ตั้งเป้าหมายออมเงินหนึ่งเรื่อง และกำหนดเวลาสั้น ๆ สำหรับตรวจรายงาน การทดลองแบบจำกัดขอบเขตทำให้แยกได้ว่าแอปช่วยให้ฉันตัดสินใจดีขึ้นจริงหรือเพียงทำให้มีงานกรอกเพิ่ม หากเปิดดูแล้วพบว่าหมวดไม่ตรงกับชีวิตประจำวัน ให้ปรับวิธีจัดรายการก่อนเพิ่มหมวดใหม่ การเริ่มช้า ๆ ยังทำให้ไม่สับสนระหว่างยอดที่บันทึกครบกับยอดที่ยังตกหล่น
จัดการเงินสดและการคืนเงินโดยไม่ทำให้ยอดซ้ำ
จุดที่ควรคิดล่วงหน้าคือรายการที่ไม่ได้จบลงด้วยการจ่ายครั้งเดียว เช่น ซื้อของด้วยเงินสดแล้วมีใบเสร็จ หรือจ่ายไปก่อนแล้วได้รับเงินคืนภายหลัง ฉันจะเลือกวิธีบันทึกให้สม่ำเสมอ และหลีกเลี่ยงการนับยอดเดียวกันซ้ำทั้งในวันที่ซื้อและวันที่ได้รับคืน การคืนเงินควรสะท้อนเป็นรายการที่เชื่อมโยงกับค่าใช้จ่ายเดิมตามวิธีที่คุณจัดระบบไว้ ไม่เช่นนั้นรายงานอาจทำให้ดูเหมือนใช้เงินน้อยกว่าความจริงหรือมีรายรับเพิ่มโดยไม่ตั้งใจ
ถ้าใช้หลายช่องทางจ่ายเงิน การใส่รายละเอียดสั้น ๆ ในรายการที่มีเหตุผลพิเศษ เช่น แชร์ค่าอาหารกับเพื่อนหรือซื้อของให้คนในบ้าน จะช่วยให้กลับมาตรวจย้อนหลังได้โดยไม่ต้องพึ่งความจำ เคล็ดลับนี้มีประโยชน์กว่าการพยายามสร้างหมวดจำนวนมาก เพราะหมวดมากเกินไปทำให้การเลือกช้าลง ขณะที่คำอธิบายเฉพาะรายการช่วยตอบได้ว่ารายจ่ายนั้นเกิดขึ้นเพราะอะไร
ใช้รายงานเพื่อปรับพฤติกรรม ไม่ใช่แค่ตัดค่าใช้จ่าย
เมื่อเห็นหมวดที่สูงกว่าคาด ฉันจะไม่รีบสรุปว่าต้องลดทุกอย่างทันที แต่จะแยกก่อนว่าค่าใช้จ่ายนั้นเกิดจากเหตุการณ์ครั้งเดียวหรือเป็นรูปแบบที่เกิดซ้ำ ตัวอย่างเช่น สัปดาห์ที่มีของใช้จำเป็นหลายอย่างอาจทำให้ยอดสูงกว่าปกติ แต่ไม่ได้แปลว่าต้องลดงบในเดือนถัดไปเสมอ การดูรายการประกอบรายงานจึงสำคัญพอ ๆ กับการดูยอดรวม และช่วยป้องกันการตั้งเป้าหมายที่เข้มงวดจากข้อมูลเพียงช่วงสั้น ๆ
ในทางกลับกัน หากพบค่าใช้จ่ายเล็ก ๆ ที่เกิดซ้ำโดยไม่ตั้งใจ การเปลี่ยนเพียงหนึ่งพฤติกรรมอาจเหมาะกว่าการตัดความสุขทั้งหมด ฉันอาจกำหนดวันที่ซื้อกาแฟนอกบ้านหรือเตรียมของว่างไว้บางวัน แล้วดูผลในรอบถัดไป วิธีทดลองทีละอย่างทำให้รู้ว่าการเปลี่ยนแปลงใดช่วยจริง และทำให้รายงานกลายเป็นเครื่องมือประกอบการตัดสินใจ แทนที่จะเป็นตัวเลขที่ใช้ตำหนิตัวเอง
ความเป็นส่วนตัวและการตัดสินใจเรื่องข้อมูล
ก่อนบันทึกรายละเอียดการเงิน ฉันคิดว่าควรตัดสินใจก่อนว่าข้อมูลแบบใดจำเป็นต่อเป้าหมายของเรา หากต้องการเพียงเห็นค่าใช้จ่ายรายหมวด ก็อาจไม่จำเป็นต้องเขียนรายละเอียดส่วนตัวลงในหมายเหตุทุกรายการ หลักการนี้ช่วยให้บันทึกเท่าที่ใช้ประโยชน์จริง และเป็นนิสัยที่ดีไม่ว่าจะใช้แอปหรือสมุดจด สำหรับคนที่กังวลเรื่องข้อมูลทางการเงิน การอ่านตัวเลือกด้านความเป็นส่วนตัวและการจัดการข้อมูลภายในแอปก่อนใช้งานต่อเนื่องเป็นขั้นตอนที่ควรทำด้วยตัวเอง
อีกคำถามที่มักเกิดขึ้นคือจำเป็นต้องเชื่อมโยงบัญชีธนาคารหรือไม่ สำหรับแนวทางใช้งานที่ฉันแนะนำ คุณสามารถเริ่มจากการบันทึกรายการด้วยตัวเองและใช้การสแกนใบเสร็จเป็นตัวช่วย ไม่จำเป็นต้องเปลี่ยนแอปให้เป็นศูนย์กลางของทุกธุรกรรมตั้งแต่ต้น หากคุณต้องการให้รายการจากธนาคารเข้ามาโดยอัตโนมัติ ควรตรวจตัวเลือกที่มีอยู่ในแอปก่อนตัดสินใจ เพราะการจดกับการนำเข้าธุรกรรมเป็นวิธีทำงานคนละแบบ
เลือกแผนให้เหมาะกับการใช้งานจริง
การเริ่มใช้ฟรีช่วยให้ทดลองนิสัยการบันทึกได้โดยไม่ต้องตัดสินใจซื้อทันที ฉันจะประเมินจากงานที่ทำเป็นประจำก่อน เช่น สแกนใบเสร็จบ่อยแค่ไหน ต้องการรายงานแบบใด และมีข้อจำกัดใดที่ขัดจังหวะการใช้งาน หากสิ่งที่ต้องการใช้ได้เพียงพอในระดับฟรี ก็ไม่มีเหตุผลต้องจ่ายเพียงเพราะมีตัวเลือกเสริม แต่ถ้าฟังก์ชันที่ช่วยให้ทำต่อเนื่องอยู่ในส่วนที่ต้องซื้อ ให้ชั่งน้ำหนักกับเวลาที่ประหยัดและความถี่ในการใช้งานจริง
ราคาแต่ละรายการอาจเหมาะกับผู้ใช้ไม่เหมือนกัน ดังนั้นฉันจะตรวจรายละเอียดของสิ่งที่จะซื้อและเงื่อนไขที่แสดงในแอปก่อนยืนยัน ไม่ควรคาดเดาว่าการซื้อครั้งหนึ่งครอบคลุมทุกเครื่องมือหรือใช้งานได้ตลอดไป เวลาที่ใช้ตรวจให้ชัดตั้งแต่ต้นมีค่าน้อยกว่าการพบภายหลังว่าสิ่งที่จ่ายไปไม่ตรงกับสิ่งที่ต้องการ สำหรับคนที่ตั้งใจใช้เพียงจดรายจ่ายพื้นฐาน การคงอยู่ในขอบเขตที่ใช้ฟรีได้อาจเป็นทางเลือกที่เหมาะกว่า
ความคาดหวังที่เหมาะกับแอปการเงินส่วนบุคคล
คำถามอีกข้อคือแอปจะทำให้เก็บเงินได้เองหรือไม่ คำตอบในมุมของฉันคือมันช่วยทำให้เป้าหมายและพฤติกรรมมองเห็นได้ แต่การย้ายเงินจริงและการตัดสินใจใช้เงินยังเป็นหน้าที่ของผู้ใช้ หากต้องการสร้างเงินสำรอง ฉันจะกำหนดจำนวนที่พอทำได้และจัดการโอนเงินจริงผ่านช่องทางที่ใช้อยู่ แล้วบันทึกให้สอดคล้องกันในแอป การแยกบทบาทระหว่างเครื่องมือวางแผนกับช่องทางเก็บเงินจริงช่วยลดความเข้าใจผิดเรื่องยอดเงิน
เช่นเดียวกัน รายงานช่วยชี้ให้เห็นรูปแบบ แต่ไม่ได้บอกว่าทุกค่าใช้จ่ายที่สูงเป็นเรื่องผิด หากค่าเดินทางเพิ่มเพราะต้องไปทำงาน หรือค่าอาหารสูงขึ้นในช่วงที่ต้องดูแลคนในบ้าน การปรับงบควรคำนึงถึงบริบทเหล่านั้นด้วย จุดที่ฉันเห็นว่ามีคุณค่าคือการได้ข้อมูลที่พอใช้คุยกับตัวเองอย่างตรงไปตรงมา ไม่ใช่การทำให้ทุกเดือนดูสมบูรณ์แบบ
สรุปการตัดสินใจตามรูปแบบของผู้ใช้
ถ้าคุณต้องการเริ่มต้นแบบไม่ต้องสร้างตารางเอง อยากจดรายจ่ายระหว่างวัน และชอบการมีเป้าหมายกับรายงานช่วยเตือนให้กลับมาดูเงิน แอปนี้เป็นตัวเลือกที่เข้าทาง โดยเฉพาะเมื่อปัญหาหลักคือเลิกใช้เครื่องมือเดิมเพราะมันดูยุ่งยากเกินไป ฉันจะเลือกมันเป็นเครื่องมือส่วนตัวสำหรับติดตามนิสัยการใช้เงิน มากกว่าจะใช้เป็นสมุดบัญชีหลักของครอบครัวหรือกิจการ
แต่ถ้าคุณต้องการความยืดหยุ่นเต็มที่ในการคำนวณ การกระทบยอดหลายบัญชี หรือการจัดการเอกสารทางธุรกิจ สเปรดชีตหรือซอฟต์แวร์บัญชีที่ออกแบบมาสำหรับงานนั้นจะเหมาะกว่า แม้ต้องจัดระบบเองมากขึ้นก็ตาม ส่วนคนที่อยากดูยอดธุรกรรมจริงเป็นหลักอาจใช้แอปธนาคารควบคู่กันได้ โดยให้ Moneypod ทำหน้าที่เก็บมุมมองงบและเป้าหมายส่วนตัว
ท้ายที่สุด ฉันจะตัดสินจากคำถามง่าย ๆ ว่า หลังจากทดลองแล้วฉันยังยอมบันทึกและกลับมาทบทวนหรือไม่ หากคำตอบคือใช่ แอปก็ช่วยสร้างความเข้าใจเรื่องเงินได้อย่างมีความหมาย แต่หากการกรอกข้อมูลกลายเป็นภาระ หรือคุณต้องการระบบอัตโนมัติและรายละเอียดที่ลึกกว่านี้ การเลือกเครื่องมืออื่นไม่ใช่ความล้มเหลว เป็นเพียงการเลือกวิธีที่เข้ากับชีวิตและความต้องการของตัวเองมากกว่า
ข้อดี
- บันทึกรายรับรายจ่ายได้รวดเร็ว เหมาะกับการจดค่าใช้จ่ายระหว่างวัน
- ดีไซน์น่ารัก ใช้งานเพลิน และช่วยให้การจัดการเงินไม่น่าเบื่อ
- จัดหมวดหมู่รายการได้ ทำให้เห็นพฤติกรรมการใช้เงินชัดขึ้น
- เหมาะกับผู้เริ่มต้นวางแผนการเงิน ไม่ต้องมีพื้นฐานบัญชี
- ช่วยตรวจสอบยอดใช้จ่ายและติดตามงบประมาณได้สะดวก
ข้อเสีย
- ฟีเจอร์วิเคราะห์การเงินเชิงลึกอาจมีจำกัดเมื่อเทียบกับแอปมืออาชีพ
- การบันทึกข้อมูลด้วยตนเองอาจใช้เวลาหากมีรายการจำนวนมาก
- อาจต้องตั้งค่าหมวดหมู่และงบประมาณเองก่อนใช้งานเต็มประสิทธิภาพ
- ผู้ใช้ที่ต้องการซิงก์ข้อมูลหลายอุปกรณ์ควรตรวจสอบการรองรับก่อน
- ความน่ารักของอินเทอร์เฟซอาจไม่ตรงกับผู้ที่ชอบดีไซน์เรียบจริงจัง
คำถามที่พบบ่อยเกี่ยวกับ รายรับรายจ่าย น่ารัก :Moneypod
รายรับรายจ่าย น่ารัก :Moneypod คือแอปอะไร และเหมาะกับใคร?
รายรับรายจ่าย น่ารัก :Moneypod เป็นแอปสำหรับบันทึกรายรับ รายจ่าย และติดตามพฤติกรรมการใช้เงินในชีวิตประจำวัน จุดเด่นคือการออกแบบที่น่ารัก ใช้งานไม่ซับซ้อน และช่วยให้การจัดการเงินดูเป็นเรื่องสนุกมากขึ้น เหมาะสำหรับนักเรียน นักศึกษา คนเริ่มทำบัญชีส่วนตัว หรือผู้ที่ต้องการควบคุมค่าใช้จ่ายโดยไม่ต้องใช้เครื่องมือทางการเงินที่ซับซ้อน
Moneypod สามารถบันทึกรายการรายรับและรายจ่ายได้อย่างไร?
ผู้ใช้สามารถเพิ่มรายการเงินเข้าและเงินออกได้โดยระบุจำนวนเงิน หมวดหมู่ วันที่ และรายละเอียดเพิ่มเติมตามต้องการ การแบ่งหมวดหมู่ช่วยให้เห็นว่าเงินถูกใช้ไปกับอะไรบ้าง เช่น อาหาร การเดินทาง ช้อปปิง หรือบิลประจำเดือน หลังจากบันทึกข้อมูลแล้ว แอปจะแสดงสรุปให้ตรวจสอบได้ง่าย ทำให้ติดตามการใช้เงินในแต่ละวันและแต่ละเดือนได้สะดวกขึ้น
แอปมีระบบสรุปค่าใช้จ่ายหรือดูสถิติการเงินหรือไม่?
Moneypod มีฟังก์ชันช่วยสรุปข้อมูลทางการเงินให้ผู้ใช้มองเห็นภาพรวมได้ชัดเจนขึ้น โดยสามารถตรวจสอบยอดรายรับ รายจ่าย และเงินคงเหลือในช่วงเวลาที่เลือก รวมถึงดูการใช้จ่ายแยกตามหมวดหมู่ได้ ฟีเจอร์ลักษณะนี้เหมาะสำหรับผู้ที่ต้องการค้นหาพฤติกรรมการใช้เงินของตนเองและวางแผนลดค่าใช้จ่ายที่ไม่จำเป็น
ข้อมูลบัญชีรายรับรายจ่ายใน Moneypod ปลอดภัยหรือไม่?
ก่อนใช้งานควรตรวจสอบรายละเอียดสิทธิ์การเข้าถึงและนโยบายความเป็นส่วนตัวของแอปจากหน้าดาวน์โหลดอย่างละเอียด เนื่องจากข้อมูลรายรับรายจ่ายอาจเป็นข้อมูลส่วนบุคคลที่มีความสำคัญ ผู้ใช้ควรตั้งรหัสผ่านหรือใช้ระบบล็อกแอป หากมีให้บริการ และควรสำรองข้อมูลเป็นระยะ นอกจากนี้ ไม่ควรบันทึกข้อมูลที่ละเอียดอ่อนเกินความจำเป็น เช่น รหัสผ่านธนาคารหรือหมายเลขบัตรเครดิต
Moneypod ใช้งานฟรีหรือมีค่าใช้จ่ายเพิ่มเติมหรือไม่?
รูปแบบการให้บริการอาจแตกต่างกันตามเวอร์ชันและระบบปฏิบัติการที่ใช้งาน โดยบางฟังก์ชันอาจเปิดให้ใช้ฟรี ขณะที่ฟีเจอร์เพิ่มเติม ธีม หรือการใช้งานแบบไม่มีโฆษณาอาจอยู่ภายใต้การซื้อภายในแอป ผู้ใช้ควรตรวจสอบหน้าร้านค้า Android หรือ iOS ก่อนดาวน์โหลด เพื่อดูว่ามีโฆษณา การสมัครสมาชิก หรือค่าใช้จ่ายอื่นใด รวมถึงอ่านเงื่อนไขการยกเลิกบริการให้เรียบร้อย